Domain fsbc.de kaufen?
Wir ziehen mit dem Projekt
fsbc.de um.
Sind Sie am Kauf der Domain
fsbc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fsbc.de kaufen?
Kann man Geld auf ein Konto derselben Bank überweisen?
Ja, es ist möglich, Geld auf ein Konto derselben Bank zu überweisen. Dazu benötigt man die Kontonummer oder IBAN des Empfängers und kann die Überweisung entweder online oder in einer Filiale der Bank durchführen. Die Überweisung erfolgt dann in der Regel sofort oder innerhalb eines Tages. **
Darf die Bank einfach Geld von meinem Konto überweisen?
Nein, die Bank darf nicht einfach Geld von Ihrem Konto überweisen, es sei denn, Sie haben dies ausdrücklich autorisiert oder es liegt eine rechtliche Grundlage dafür vor, wie zum Beispiel eine gerichtliche Anordnung oder eine Pfändung. In der Regel benötigt die Bank Ihre Zustimmung, um Geld von Ihrem Konto zu überweisen. **
Ähnliche Suchbegriffe für 3389
Top-Angebote
Produkte zum Begriff 3389:
-
Stoßdämpfer ARNOTT EUROPE SK-3389Stoßdämpfer haben die Aufgabe, Stöße und Vibrationen zu absorbieren und zu dämpfen, die durch Fahrbahnunebenheiten, Bremsvorgänge oder Beschleunigung entstehen. Ein Austausch defekter Stoßdämpfer trägt dazu bei, andere Fahrzeugkomponenten vor übermäßiger Beanspruchung zu schützen und deren Verschleiß zu verlangsamen.Der Arnott Europe SK-3389 hat eine Stoßdämpferart von Öldruck und eine Befestigungsart von oben Brücke und unten Auge, wobei die Bauart des Stoßdämpfers ein Federbein ist. Dieser Stoßdämpfer ist unter anderem kompatibel mit Fahrzeugmodellen wie dem Mercedes-Benz C-CLASS und dem Mercedes-Benz C-CLASS T-Model. Kaufen Sie den Arnott Europe SK-3389 direkt bei Motointegrator. Wichtiger Hinweis: Stoßdämpfer sollten paarweise ausgetauscht werden.345,91 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Polo-Shirt "3389" - XS - mittelgrau/schwarzPolo-Shirt „3389“ - BLAKLÄDER® Das Polo-Shirt „3389“ von BLAKLÄDER® ist ein guter Begleiter für Arbeit und Freizeit. Das Obermaterial ist aus einem geschmeidigen Mischgewebe gefertigt, welches dank des hohen Baumwollanteils von ca. 60% angenehm auf der Haut liegt. Der leicht taillierte Schnitt bietet dabei viel Bewegungsfreiheit und hohen Tragekomfort. Verschlossen wird das Shirt über eine 3-Loch-Knopfleiste, die in einem klassischen Rippkragen endet. Die modischen Kontrast-Applikationen an Kragen, Brust und Ärmeln verleihen ihm dabei einen sportlichen Touch. Somit eignet sich das Poloshirt ideal für eine individuelle Veredelung. Besonderheiten Angenehm weiches Mischgewebe-Obermaterial mit ca. 220g/m2 Leicht taillierter Schnitt mit guter Bewegungsfreiheit und Seitenschlitzen Klassische 3-Loch-Knopfleiste mit hellen Knöpfen und Polo-Rippkragen Modische Kontrastapplikationen an Kragen, Brust und Ärmeln Ideal für eine individuelle Veredelung durch Druck oder Stick geeignet Obermaterial und Futter Das Obermaterial des Polo-Shirts ist aus einem klassischen Mischgewebe gefertigt, welches dank des relativ hohen Baumwollanteils von ca. 60% angenehm auf der Haut liegt. Der ca. 40%ige Polyesteranteil sorgt zudem, zusammen mit dem Materialgewicht von ca. 220g/m2, für eine gute Langlebigkeit und einfache Pflege. Schutzvorkehrungen und Normen Genormt ist das Shirt zwar per se nicht, ist jedoch im Einklang mit dem OEKO-TEX® Standard 100 gefertigt. So kann sichergestellt werden, dass bei der Produktion keine umwelt- und gesundheitsschädlichen Stoffe im Gewebe zurückbleiben. Dies ist besonders bei langen Tragezeigen und schweißtreibenden Arbeiten immens wichtig. Um die Langlebigkeit zu erhöhen sind die Nähte am Hals und den Schultern zusätzlich verstärkt. Schnitt und Trageeigenschaften Der Schnitt des Polohemds ist auf gute Bewegungsfreiheit ausgelegt. So sind die Seiten leicht tailliert geschnitten, wodurch sie sich auch in hektischen Situationen jeder Bewegung anpassen. Praktische Seitenschlitze sorgen dabei für höheren Tragekomfort in gebückter Haltung. Verschlossen wird das Poloshirt über eine klassische 3-Loch-Knopfleiste mit hellen Knöpfen, welche in einem Ripp-Umlegekragen endet. Die Rippbündchen an den Ärmeln sorgen zudem für stets optimalen Sitz. Design In Sachen Design kann das Polo-Shirt „3389“ von BLAKLÄDER® mit sportlichem Charme glänzen. Der Großteil des Obermaterials ist in einer gedeckten Hauptfarbe gehalten, welche von den kontrastfarbigen Applikationen unterbrochen wird. Diese befinden sich am Kragen, der Knopfleiste, Den Ärmeln, sowie der Brustnaht. Dank dieser Eigenschaften ist das Polo-Shirt perfekt für eine Individuelle Veredelung, durch z.B. Druck oder Stick geeignet. Wasch- und Pflegehinweise Die Pflege des Shirts gestaltet sich relativ simpel. Es kann bei 60°C im Normalwaschgang der Maschine gewaschen und mittelheiß gebügelt werden. In den Trockner sollte es allerdings nicht wandern, da die hohen Temperaturen hier zum Verziehen des Obermaterials führen könnten. Auch Bleiche und eine chemische Trockenreinigung sind nicht möglich.37,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **

Kann ich bei einer anderen Bank Geld auf mein Konto einzahlen?
Klar, du kannst bei den meisten Banken Geld auf dein Konto einzahlen, auch wenn es nicht die Bank ist, bei der du dein Konto hast. Normalerweise musst du dafür eine Einzahlungsschein ausfüllen und das Geld am Schalter einzahlen. Es kann sein, dass Gebühren anfallen, wenn du bei einer anderen Bank Geld einzahlen möchtest. Es ist ratsam, vorher die Konditionen der jeweiligen Bank zu prüfen, um unerwartete Kosten zu vermeiden. Hast du schon einmal bei einer anderen Bank Geld eingezahlt? **
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
Top-Angebote
Produkte zum Begriff 3389:
-
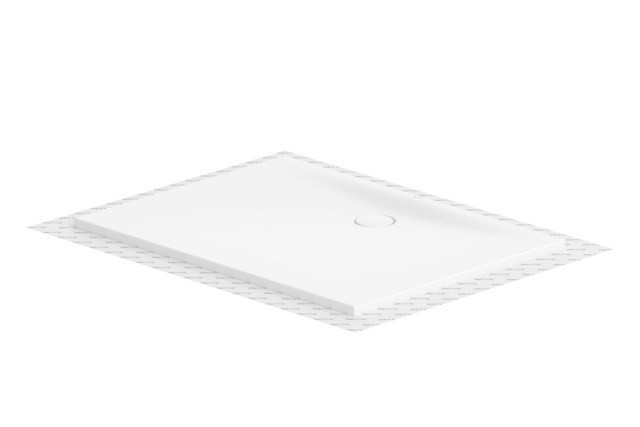
Bette Duschfläche Floor Side 3389, 150x100 cm weiß mit Dichtsystem BetteSeal+, 3389-000W 3389-000WBette Duschfläche Floor Side 3389, 150x100 cm weiß mit Dichtsystem BetteSeal+, 3389-000W Ihre Vorteile Glasierter Titan-Stahl: schlag-, kratz- und abriebfest, farbbeständig, lichtecht und säurebeständig nach DIN EN ISO 28706 Klasse AA Zertifizierte Oberfläche: kratz- und schlagfest, chemikalienresistent, hitzebeständig, UV beständig, formstabil, pflegeleicht und hygienisch Erdungslasche für Potentialausgleich nach VDE 0100 EU Taxonomy ready durch veröffentlichte Umweltproduktdeklarationen (EPD) ✓ Bette Familienunternehmen aus Delbrück, gegründet 1952 ✓ 30 Jahre freiwillige Herstellergarantie (gemäß Garantiepass) ✓ Hergestellt in Deutschland ✓ Nach DIN EN 14527 Unser Tipp Für eine optimale Dichtigkeit des Artikels über Jahre hinweg empfehlen wir die Option Bette Zarge. Dabei wird der Artikel nach oben aufgekantet, so dass keine Silikonfuge mehr notwendig ist und somit gehören Schimmelfugen der Vergangenheit an. Die Bette Zarge finden Sie, falls für diesen Artikel verfügbar, als Zubehörartikel unter dem Reiter ""Zubehör"". Lieferumfang Inklusive schallreduzierender Antidröhn-Matten. Technische Daten Serie BetteFloor Side Artikelnummer (Hersteller) 3389-000W Ausführung Rechteck, Bodeneben, Erhöht, aus glasiertem Titan-Stahl Farbe Weiß Ausstattung inklusive Dichtsystem Seal+, BetteSeal+, werkseitig vormontierte Abdichtung Material glasierter Titan-Stahl Länge x Breite 1500 x 1000 mm Randhöhe 30 mm Ablaufdurchmesser 90 mm Gewicht (Netto) 39,5 kg Norm DIN EN 14527:2019-06 (CE-gekennzeichnet nach EU-Bauproduktenverordnung) EAN 40385657554201006,75 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
Stoßdämpfer ARNOTT EUROPE SK-3389Stoßdämpfer haben die Aufgabe, Stöße und Vibrationen zu absorbieren und zu dämpfen, die durch Fahrbahnunebenheiten, Bremsvorgänge oder Beschleunigung entstehen. Ein Austausch defekter Stoßdämpfer trägt dazu bei, andere Fahrzeugkomponenten vor übermäßiger Beanspruchung zu schützen und deren Verschleiß zu verlangsamen.Der Arnott Europe SK-3389 hat eine Stoßdämpferart von Öldruck und eine Befestigungsart von oben Brücke und unten Auge, wobei die Bauart des Stoßdämpfers ein Federbein ist. Dieser Stoßdämpfer ist unter anderem kompatibel mit Fahrzeugmodellen wie dem Mercedes-Benz C-CLASS und dem Mercedes-Benz C-CLASS T-Model. Kaufen Sie den Arnott Europe SK-3389 direkt bei Motointegrator. Wichtiger Hinweis: Stoßdämpfer sollten paarweise ausgetauscht werden.345,91 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Kann man Geld auf ein Konto derselben Bank überweisen?
Ja, es ist möglich, Geld auf ein Konto derselben Bank zu überweisen. Dazu benötigt man die Kontonummer oder IBAN des Empfängers und kann die Überweisung entweder online oder in einer Filiale der Bank durchführen. Die Überweisung erfolgt dann in der Regel sofort oder innerhalb eines Tages. **
-
Darf die Bank einfach Geld von meinem Konto überweisen?
Nein, die Bank darf nicht einfach Geld von Ihrem Konto überweisen, es sei denn, Sie haben dies ausdrücklich autorisiert oder es liegt eine rechtliche Grundlage dafür vor, wie zum Beispiel eine gerichtliche Anordnung oder eine Pfändung. In der Regel benötigt die Bank Ihre Zustimmung, um Geld von Ihrem Konto zu überweisen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Ähnliche Suchbegriffe für 3389
-
Polo-Shirt "3389" - XS - mittelgrau/schwarzPolo-Shirt „3389“ - BLAKLÄDER® Das Polo-Shirt „3389“ von BLAKLÄDER® ist ein guter Begleiter für Arbeit und Freizeit. Das Obermaterial ist aus einem geschmeidigen Mischgewebe gefertigt, welches dank des hohen Baumwollanteils von ca. 60% angenehm auf der Haut liegt. Der leicht taillierte Schnitt bietet dabei viel Bewegungsfreiheit und hohen Tragekomfort. Verschlossen wird das Shirt über eine 3-Loch-Knopfleiste, die in einem klassischen Rippkragen endet. Die modischen Kontrast-Applikationen an Kragen, Brust und Ärmeln verleihen ihm dabei einen sportlichen Touch. Somit eignet sich das Poloshirt ideal für eine individuelle Veredelung. Besonderheiten Angenehm weiches Mischgewebe-Obermaterial mit ca. 220g/m2 Leicht taillierter Schnitt mit guter Bewegungsfreiheit und Seitenschlitzen Klassische 3-Loch-Knopfleiste mit hellen Knöpfen und Polo-Rippkragen Modische Kontrastapplikationen an Kragen, Brust und Ärmeln Ideal für eine individuelle Veredelung durch Druck oder Stick geeignet Obermaterial und Futter Das Obermaterial des Polo-Shirts ist aus einem klassischen Mischgewebe gefertigt, welches dank des relativ hohen Baumwollanteils von ca. 60% angenehm auf der Haut liegt. Der ca. 40%ige Polyesteranteil sorgt zudem, zusammen mit dem Materialgewicht von ca. 220g/m2, für eine gute Langlebigkeit und einfache Pflege. Schutzvorkehrungen und Normen Genormt ist das Shirt zwar per se nicht, ist jedoch im Einklang mit dem OEKO-TEX® Standard 100 gefertigt. So kann sichergestellt werden, dass bei der Produktion keine umwelt- und gesundheitsschädlichen Stoffe im Gewebe zurückbleiben. Dies ist besonders bei langen Tragezeigen und schweißtreibenden Arbeiten immens wichtig. Um die Langlebigkeit zu erhöhen sind die Nähte am Hals und den Schultern zusätzlich verstärkt. Schnitt und Trageeigenschaften Der Schnitt des Polohemds ist auf gute Bewegungsfreiheit ausgelegt. So sind die Seiten leicht tailliert geschnitten, wodurch sie sich auch in hektischen Situationen jeder Bewegung anpassen. Praktische Seitenschlitze sorgen dabei für höheren Tragekomfort in gebückter Haltung. Verschlossen wird das Poloshirt über eine klassische 3-Loch-Knopfleiste mit hellen Knöpfen, welche in einem Ripp-Umlegekragen endet. Die Rippbündchen an den Ärmeln sorgen zudem für stets optimalen Sitz. Design In Sachen Design kann das Polo-Shirt „3389“ von BLAKLÄDER® mit sportlichem Charme glänzen. Der Großteil des Obermaterials ist in einer gedeckten Hauptfarbe gehalten, welche von den kontrastfarbigen Applikationen unterbrochen wird. Diese befinden sich am Kragen, der Knopfleiste, Den Ärmeln, sowie der Brustnaht. Dank dieser Eigenschaften ist das Polo-Shirt perfekt für eine Individuelle Veredelung, durch z.B. Druck oder Stick geeignet. Wasch- und Pflegehinweise Die Pflege des Shirts gestaltet sich relativ simpel. Es kann bei 60°C im Normalwaschgang der Maschine gewaschen und mittelheiß gebügelt werden. In den Trockner sollte es allerdings nicht wandern, da die hohen Temperaturen hier zum Verziehen des Obermaterials führen könnten. Auch Bleiche und eine chemische Trockenreinigung sind nicht möglich.37,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Kann ich bei einer anderen Bank Geld auf mein Konto einzahlen?
Klar, du kannst bei den meisten Banken Geld auf dein Konto einzahlen, auch wenn es nicht die Bank ist, bei der du dein Konto hast. Normalerweise musst du dafür eine Einzahlungsschein ausfüllen und das Geld am Schalter einzahlen. Es kann sein, dass Gebühren anfallen, wenn du bei einer anderen Bank Geld einzahlen möchtest. Es ist ratsam, vorher die Konditionen der jeweiligen Bank zu prüfen, um unerwartete Kosten zu vermeiden. Hast du schon einmal bei einer anderen Bank Geld eingezahlt? **
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.